IDBI Bank Privatization: फेयरफैक्स (Fairfax) को क्यों बेचा गया आईडीबीआई बैंक? जानिए इस मेगा डील के पीछे का पूरा खेल और वजहें
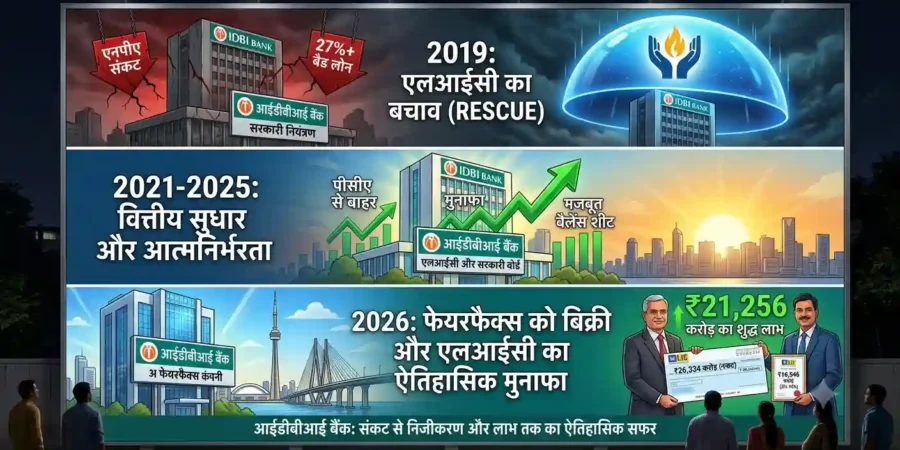
फेयरफैक्स (Fairfax) को क्यों बेचा गया आईडीबीआई बैंक?
फेयरफैक्स (Fairfax) को क्यों बेचा गया आईडीबीआई बैंक? : भारत के बैंकिंग इतिहास में एक बड़ा अध्याय लिखा जा चुका है।भारत सरकार और भारतीय जीवन बीमा निगम (LIC) ने IDBI Bank (आईडीबीआई बैंक) में अपनी 60.72% हिस्सेदारी कनाडा की बहुराष्ट्रीय इन्वेस्टमेंट फर्म Fairfax Financial Holdings को बेचने की मंजूरी दे दी है।यह सौदा लगभग ₹52,878 करोड़ ($5.6 बिलियन) में पूरा हुआ है।
आम तौर पर इसे किसी उत्तर अमेरिकी या विदेशी कंपनी को बेचे जाने की खबर के रूप में देखा जा रहा है, लेकिन बैंकिंग और आर्थिक विशेषज्ञों के लिए यह भारत का अब तक का सबसे बड़ा बैंकिंग निजीकरण (Banking Privatisation) है।
आइए समझते हैं कि IDBI Bank Privatization Deal क्यों हुई, इसके पीछे सरकार की रणनीति क्या थी और इस खेल के मुख्य कारण क्या हैं।
IDBI Bank Stake Sale: डील की मुख्य बातें (Key Highlights)
| विवरण | तथ्य (Details) |
| कुल हिस्सेदारी (Total Stake Sold) | 60.72% (सरकार: 30.48%, LIC: 30.24%) |
| खरीदार (Strategic Buyer) | Fairfax Financial Holdings (कनाडा आधारित फर्म) |
| कुल सौदा मूल्य (Deal Value) | ₹52,878.08 करोड़ (प्रति शेयर ₹81) |
| बची हुई हिस्सेदारी (Residual Holding) | सरकार (15%) + LIC (19%) = कुल 34% |
| मुख्य उद्देश्य (Objective) | बैंकिंग सुधार, बैड लोन से मुक्ति और विनिवेश लक्ष्य |
आईडीबीआई बैंक को क्यों बेचा गया? (Causes Behind the Deal)
IDBI Bank को किसी विदेशी निवेशक (Fairfax) के हाथों सौंपने के पीछे कई प्रमुख रणनीतिक और आर्थिक कारण हैं:
1. एनपीए (NPA Crisis) और डूबते कर्ज का इतिहास
2015 से 2018 के दौरान आईडीबीआई बैंक बैड लोन (Gross NPAs) और नॉन-परफॉर्मिंग एसेट्स के बेहद गंभीर संकट से जूझ रहा था। बैंक का ग्रॉस एनपीए 27% से अधिक हो गया था, जिसके बाद रिज़र्व बैंक (RBI) ने इसे PCA Framework (Prompt Corrective Action) के तहत डाल दिया था। बैंक को उबारने के लिए 2019 में LIC को आगे लाया गया, जिसने बैंक में 51% हिस्सेदारी खरीदी। हालांकि, सरकार का मुख्य लक्ष्य बैंक को आत्मनिर्भर बनाकर इसका रणनीतिक निजीकरण करना था।
2. सरकार की डिसइन्वेस्टमेंट पॉलिसी (Strategic Disinvestment Policy)
केंद्र सरकार की नीति स्पष्ट है—Non-strategic Sectors और ऐसे सार्वजनिक बैंकों से बाहर निकलना, जहां व्यावसायिक क्षमता बढ़ाने के लिए निजी पूंजी और आधुनिक तकनीक की आवश्यकता है। सरकार अपनी पूंजी को इंफ्रास्ट्रक्चर और सोशल वेलफेयर स्कीम्स में लगाना चाहती है, न कि बैंकों में बार-बार री-कैपिटलाइजेशन (Capital Infusion) करने में।
3. वैश्विक पूंजी (Global Capital) और प्रोफेशनल मैनेजमेंट की जरूरत
बैंक को बड़े स्तर पर प्रतिस्पर्धी बनाने के लिए भारी पूंजी निवेश की जरूरत थी। कनाडाई अरबपति प्रेम वत्स (Prem Watsa) की कंपनी Fairfax Financial Holdings के पास वैश्विक वित्तीय सेक्टर का लंबा अनुभव है। यह निवेश बैंक को मॉडर्न टेक्नोलॉजी, नया मैनेजमेंट और मजबूत बैलेंस शीट प्रदान करेगा।
4. LIC पर दबाव कम करना
2019 में जब LIC ने IDBI बैंक का अधिग्रहण किया था, तब से LIC के पोर्टफोलियो और निवेशकों पर इसका असर पड़ रहा था। इस बिक्री से LIC को लगभग ₹26,440 करोड़ मिलेंगे, जिससे उसकी लिक्विडिटी मजबूत होगी और वह अपने मुख्य बीमा कारोबार पर ध्यान केंद्रित कर सकेगी।
फेयरफैक्स (Fairfax) ही क्यों? इस खेल के पीछे के अनसुने पहलू
- कोई इन्वेस्टमेंट बैंक शामिल नहीं (No Investment Bankers): इस मेगा डील की सबसे खास बात यह रही कि Fairfax और सरकार/IDBI ने बिना किसी ग्लोबल इन्वेस्टमेंट बैंक की बिचौलिए के रूप में मदद लिए सीधे मोल-भाव किया। इससे बैंकिंग फीस में करोड़ों रुपये की बचत हुई।
- भारतीय बाजार में गहरा भरोसा: प्रेम वत्स (जिन्हें कनाडा का ‘वारेन बफेट’ भी कहा जाता है) भारतीय मूल के हैं और भारत के वित्तीय क्षेत्र में CSB Bank, Digit Insurance और Bangalore Airport जैसे प्रोजेक्ट्स में पहले ही बड़ा निवेश कर चुके हैं।
ग्राहकों और शेयरधारकों पर क्या असर पड़ेगा?
- खाताधारकों (Account Holders): डिपॉजिटर्स और ग्राहकों के पैसों पर कोई नकारात्मक असर नहीं पड़ेगा। प्राइवेट मैनेजमेंट आने के बाद डिजिटल बैंकिंग सुविधाएं और सर्विस क्वालिटी बेहतर होने की उम्मीद है।
- कर्मचारियों (Bank Employees): निजीकरण प्रक्रिया के दौरान कर्मचारियों के हितों और जॉब सिक्योरिटी को सुरक्षित रखने के लिए ट्रांसफर शर्तों का पालन किया जाएगा।
- शेयर बाजार (Stock Market): RBI और SEBI से अंतिम अप्रूवल मिलने के बाद बैंक की ओनरशिप आधिकारिक तौर पर ट्रांसफर होगी, जिससे लंबे समय से बनी अनिश्चितता खत्म होगी।
शेयर बाजार और ब्रोकरेज विश्लेषकों का नजरिया (Stock Market Experts)
- वैल्यूएशन पर शुरुआती निराशा: कैबिनेट से मंजूरी मिलते ही IDBI बैंक का शेयर बाजार में लगभग 7%-9% तक गिर गया। मार्केट एनालिस्ट्स (जैसे Bonanza Research, Livemint रिपोर्टिंग) के अनुसार, बाजार को उम्मीद थी कि यह डील ₹100 से ₹110 प्रति शेयर के दायरे में होगी, जबकि Fairfax का विजयी सौदा ₹81 प्रति शेयर पर तय हुआ।
- दीर्घकालिक निवेशकों के लिए अवसर (Long-Term Outlook): विश्लेषकों (जैसे अविनाश गोरक्षकर और अन्य रिसर्च एनालिस्ट) का कहना है कि यह गिरावट अल्पकालिक (Short-term Reaction) है। प्राइवेट मैनेजमेंट में बदलाव रातों-रात चमत्कार नहीं कर सकता। जो निवेशक लंबी अवधि (3-5 साल) का नजरिया रखते हैं, उनके लिए यह गिरावट एक बेहतर एंट्री पॉइंट हो सकती है।
2015 से 2018 के बीच आईडीबीआई बैंक (IDBI Bank) के डूबते कर्ज (Gross NPAs) का 27% से ऊपर पहुंच जाना और बैंक का लगभग दिवालिया होने की स्थिति में आ जाना किसी एक दिन की घटना नहीं थी। इसके पीछे बैंकिंग प्रणाली की गंभीर खामियां, कॉरपोरेट लोन से जुड़ी नीतियां और आर्थिक बदलाव जिम्मेदार थे।
आइए जानते हैं कि उस दौर में आईडीबीआई बैंक में इस एनपीए (Non-Performing Assets) संकट के पीछे मुख्य कारण (Causes Behind NPA) क्या थे:
1. आक्रामक और अंधाधुंध कॉरपोरेट लेंडिंग (Aggressive Corporate Lending)
2008 के वैश्विक वित्तीय संकट के बाद, जब भारत सरकार देश में बुनियादी ढांचे (Infrastructure) को बढ़ावा दे रही थी, तब आईडीबीआई बैंक ने बड़ी संख्या में कॉरपोरेट घरानों, पावर प्लांट्स, स्टील कंपनियों, सीमेंट और एविएशन सेक्टर को भारी-भरकम कर्ज (Large Corporate Loans) बांटे। बैंक ने बिना पर्याप्त जोखिम मूल्यांकन (Risk Assessment) के बड़े लोन स्वीकृत किए, जो बाद में जाकर भारी मात्रा में डूब गए।
2. ‘टेलीस्कोपिंग’ और रीस्ट्रक्चरिंग का खेल (Evergreening of Loans)
जब शुरुआती दौर में कंपनियों ने किस्तें चुकानी बंद कीं, तो बैंक ने पुराने खराब लोन को छिपाने के लिए नए लोन देना शुरू कर दिया, ताकि कागजों पर लोन ‘स्टैंडर्ड’ (Regular) दिखाई दे सकें। बैंकिंग भाषा में इसे एवरग्रीनिंग (Evergreening) या लोन रीस्ट्रक्चरिंग कहा जाता है। जब इस पर आरबीआई ने सख्ती बरती, तो सारा छुपा हुआ कचरा एक साथ बाहर आ गया।
3. आर्थिक मंदी और सेक्टर-स्पेशिफ़िक क्राइसिस (Sectoral Distress)
- इंफ्रास्ट्रक्चर और पावर सेक्टर की विफलता: जिन परियोजनाओं (Projects) के लिए आईडीबीआई ने हजारों करोड़ रुपये दिए थे, वे जमीन और पर्यावरण संबंधी विवादों (Environmental Clearances), भूमि अधिग्रहण में देरी और अदालती मामलों में फंस गईं।
- कमोडिटी क्राइसिस: स्टील और पावर सेक्टर में वैश्विक स्तर पर कीमतें गिरने से भारतीय कंपनियों की कमाई खत्म हो गई और वे बैंक का ब्याज चुकाने में असमर्थ हो गईं।
4. आंतरिक जोखिम प्रबंधन और गवर्नेंस की कमी (Poor Risk Management)
विशेषज्ञों के अनुसार, उस समय आईडीबीआई बैंक में मजबूत इंटरनल रिस्क मैनेजमेंट सिस्टम और कॉरपोरेट गवर्नेंस की भारी कमी थी। बैंक का ध्यान केवल ‘लोन बांटने के टारगेट’ पर था, न कि इस बात पर कि वह पैसा वापस आएगा या नहीं। राजनीतिक दबाव और चुनिंदा औद्योगिक घरानों को अनुचित तरीके से लोन देना भी इस संकट का बड़ा कारण बना।
5. आरबीआई का एसेट क्वालिटी रिव्यू (AQR – 2015)
साल 2015 में आरबीआई गवर्नर रघुराम राजन के कार्यकाल में एसेट क्वालिटी रिव्यू (AQR) की शुरुआत हुई। आरबीआई ने सभी बैंकों को निर्देश दिया कि वे छिपे हुए बैड लोन को पहचानें और उन्हें आधिकारिक रूप से ‘एनपीए’ घोषित करें। जैसे ही आईडीबीआई बैंक ने इस नियम का पालन किया, उसके छुपे हुए सारे खराब लोन खुलकर सामने आ गए, जिससे बैंक का ग्रॉस एनपीए बढ़कर 27% से भी अधिक हो गया।
6. LIC को होगा बड़ा मुनाफा
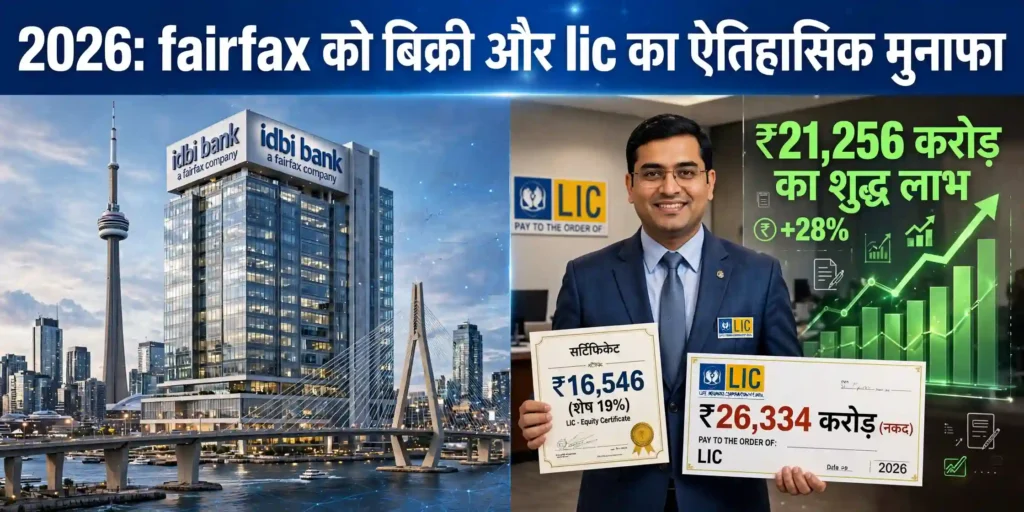
2019 में जब LIC ने IDBI बैंक का अधिग्रहण किया था, तब से LIC के पोर्टफोलियो और निवेशकों पर इसका असर पड़ रहा था। इस बिक्री से LIC को लगभग ₹26,440 करोड़ मिलेंगे, जिससे उसकी लिक्विडिटी मजबूत होगी और वह अपने मुख्य बीमा कारोबार पर ध्यान केंद्रित कर सकेगी।
| विवरण (Particulars) | राशि (Amount in ₹ Crores) |
| 2019 में कुल निवेश (Total Initial Investment) | ₹21,624 करोड़ |
| वर्तमान डील से मिलने वाला कैश (Cash Proceeds from 30.24% sale) | ₹26,334 करोड़ |
| बची हुई 19% हिस्सेदारी का मूल्य (Value of remaining 19% stake) | ₹16,546 करोड़ |
| एलआईसी के पास कुल संपत्ति का मूल्य (Total Value Now) | ₹42,880 करोड़ |
| शुद्ध अनुमानित लाभ (Net Overall Profit) | लगभग ₹21,256 करोड़ |
संक्षेप में (Conclusion)
दुरुपयोग, लचर जोखिम प्रबंधन और बड़े कॉरपोरेट घरानों की नाकामी के चलते आईडीबीआई बैंक की वित्तीय सेहत पूरी तरह चरमरा गई थी। इसी विकट स्थिति से बैंक को उबारने के लिए अंततः 2019 में एलआईसी (LIC) को आगे आना पड़ा था।
IDBI Bank का Fairfax को बेचा जाना केवल एक बैंक का निजीकरण नहीं है, बल्कि यह भारतीय बैंकिंग रिफॉर्म्स (Banking Reforms in India) का एक नया मोड़ है। सरकार ने यह कदम बैंक को घाटे और सरकारी वित्तीय बोझ से निकालकर एक आधुनिक और मजबूत बैंकिंग संस्थान बनाने के लिए उठाया है।
Views: 12